Стратегическое исследование: размышления о развитии технологий электронной керамики в Китае
Электронная керамика как важный класс стратегических но […]
Электронная керамика как важный класс стратегических новых материалов является ключевым материалом пассивных электронных компонентов и значимым технологическим фронтом в области информационно-электронных технологий. По мере того как электронные технологии всё больше движутся в сторону интеграции, интеллектуализации и миниатюризации, пассивные компоненты становятся узким местом развития элементной базы, и стратегическая роль электронно-керамических материалов и технологий их получения неизменно возрастает. В Китае в области электронно-керамических материалов и компонентов сложилась прочная промышленно-технологическая база, однако конкурентоспособность в высокотехнологичных материалах и компонентах остаётся недостаточной: ряд ключевых технологий материалов, процессов и оборудования зависит от зарубежных стран. Исследование показывает: в новых условиях необходимо срочно увеличивать вложения в НИОКР, упорядочивать институты и механизмы, укреплять самостоятельность и независимость производственных цепочек, а также собственные инновации. Ключевые слова: электронная керамика; пассивные электронные компоненты; высокотехнологичные материалы.
1. Введение
Электронная керамика — ключевой материал пассивных электронных компонентов и важная материальная основа информационно-электронных технологий. В последние годы, по мере движения электронных технологий к интеграции, утоньшению, интеллектуализации и миниатюризации, быстрыми темпами развиваются активные приборы и интегральные схемы на базе полупроводниковой технологии, тогда как пассивные компоненты всё больше становятся узким местом элементной базы, поэтому электронно-керамические материалы и технологии их изготовления превращаются в одну из важнейших ключевых технологий, сдерживающих развитие информационной электроники.
Китай — крупнейшая страна по пассивным компонентам: по объёму выпуска пассивные компоненты составляют более 40 % мировых; но это пока не держава: стоимость выпуска компонентов составляет менее четверти мировой, а высокотехнологичные компоненты в больших объёмах импортируются. Материалы и технологии электронной керамики — один из важнейших факторов, сдерживающих развитие высокотехнологичных компонентов. Стратегическая оценка текущего состояния материалов и компонентных технологий электронной керамики в стране и мире и анализ проблем и мер в соответствующих областях Китая имеют большое значение для продвижения отечественной индустрии высокотехнологичных электронных компонентов.
2. Текущее состояние и тенденции мировой индустрии электронной керамики
По уровню технологий мировой индустрии электронной керамики лидируют Япония и США. Япония благодаря сверхкрупномасштабному производству и передовым технологиям изготовления занимает доминирующее положение на мировом рынке электронной керамики — свыше 50 % рынка. США обладают мощным фундаментальным научным и материаловедческим потенциалом, акцентируют передовые технологии и военные применения — гидроакустику, электрооптику, оптоэлектронику, ИК-технологии и полупроводниковую упаковку. Кроме того, быстрым развитием в области электронной керамики привлекает к себе внимание Южная Корея.
(1) Индустрия многослойных керамических конденсаторов (MLCC)
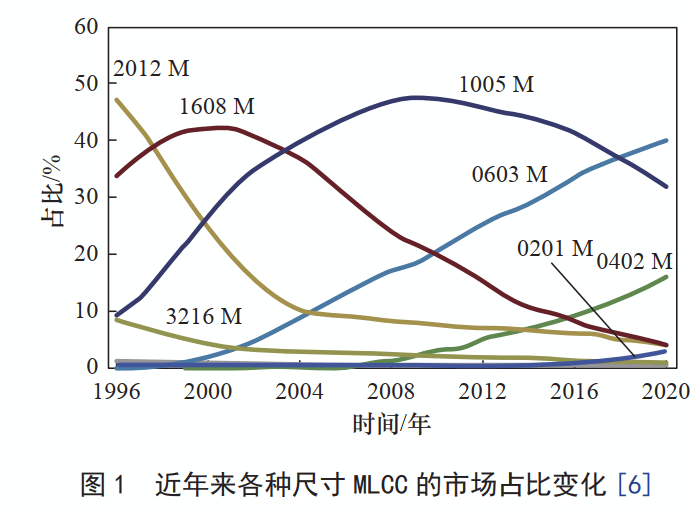
Основная область применения электронной керамики — пассивные электронные компоненты. MLCC — один из самых массовых пассивных компонентов, используется в цепях генерации, связи, фильтрации и обхода в самой разной электронной аппаратуре: автоматических приборах, цифровой бытовой технике, автомобильной электрике, связи, вычислительной технике. MLCC занимает всё более важное место в международном электронном производстве: с ростом спроса со стороны потребительской электроники, связи, компьютеров, сетей, автомобилестроения, промышленности и оборонных заказчиков мировой рынок достигает десятков миллиардов долларов и растёт на 10–15 % в год. С 2017 года из-за соотношения спроса и предложения MLCC пережил несколько волн подорожаний. Крупнейшие производители MLCC — Япония: Murata, KYOCERA, TAIYO YUDEN, TDK-EPC; корейская Samsung Electro-Mechanics (SEMCO); тайваньские Walsin Technology и Yageo. Главные тенденции развития MLCC — миниатюризация, большая ёмкость, утоньшение слоёв, переход на неблагородные металлы и высокая надёжность; быстрее всего в последние годы развиваются технологии неблагородных внутренних электродов — самый эффективный способ снижения себестоимости MLCC, ключом к чему являются высокоэффективные стойкие к восстановлению титанат-бариевые керамические массы. Япония завершила разработку этой технологии ещё в начале 2000-х и с тех пор сохраняет мировое лидерство: вся её крупноёмкостная MLCC уже переведена на неблагородные электроды. Миниатюризация размеров остаётся главной тенденцией MLCC: по мере утоньшения и портативности электронных устройств продукция быстро обновляется, спрос на малоразмерные изделия высок (рис. 1). Базовая технология миниатюризации — утоньшение керамических диэлектрических слоёв. Лидируют японские компании: толщина одного слоя их MLCC достигла 1 мкм, а у лидеров — Murata и Taiyo Yuden — уровень разработок достиг 0,3 мкм. Основа утоньшения — измельчение диэлектрического материала: по мере уменьшения толщины слоя в крупноёмкостных MLCC для гарантии надёжности размер зёрен титаната бария — основной кристаллической фазы MLCC-керамики — должен быть измельчён с 200–300 нм до 80–150 нм. Будущая тенденция — получение титаната бария с размером зёрен ≤ 150 нм в качестве основной фазы диэлектрических слоёв MLCC.
(2) Индустрия чип-индукторов
Чип-индукторы — ещё один массовый класс пассивных компонентов, технически самый сложный из трёх больших групп пассивных чип-компонентов; их ключевой материал — магнитная керамика (ферриты). Мировая потребность в чип-индукторах составляет около 1 триллиона штук в год при годовом росте более 10 %. В производстве чип-индукторов на Японию приходится около 70 % мирового выпуска; передовыми технологиями в этой области традиционно владеют TDK-EPC, Murata и Taiyo Yuden. По данным Industrial Economics and Knowledge Center (IEK), в мировом рынке индукторов на эти три компании в сумме приходится около 60 %. Основные тенденции чип-индукторов — малые размеры, большая индуктивность, высокая мощность, высокие частоты, а также высокая стабильность и точность. Технологическое ядро — магнитомягкие ферриты и диэлектрические материалы с низкотемпературным спеканием.
(3) Индустрия высокоэффективной пьезоэлектрической керамики
Пьезоэлектрическая керамика — важный материал преобразователей с превосходными электромеханическими характеристиками, широко применяемый в информационной электронике, электромеханическом преобразовании, автоматическом управлении, микросистемах, биомедицинских приборах. Для ответа на новые потребности пьезоэлектрические приборы развиваются в направлении многослойности, чип-исполнения и миниатюризации. В последние годы непрерывно разрабатываются новые пьезоэлектрические устройства — многослойные пьезотрансформаторы, многослойные пьезоприводы, чип-пьезоэлектрические частотные компоненты — широко применяемые в электротехнике, мехатронике и электронике.
Одновременно в части новых материалов достигнут значительный прогресс в разработке бессвинцовой пьезокерамики, которая потенциально способна заменить PZT-основную пьезокерамику во многих областях и продвинуть смену поколений «зелёной» электроники. Кроме того, начинает проявлять себя применение пьезоматериалов в энергетических технологиях следующего поколения: за последнее десятилетие, с развитием беспроводных и малопотребляющих устройств, исследования и разработки микроэнергосбора на пьезокерамике высоко оцениваются правительствами, институтами и компаниями многих стран.
(4) Индустрия микроволновой диэлектрической керамики
Микроволновая диэлектрическая керамика — краеугольный камень устройств беспроводной связи. Она широко применяется в мобильной связи, навигации, глобальных спутниковых системах позиционирования, спутниковой связи, радиолокации, телеметрии, Bluetooth и беспроводных локальных сетях (WLAN). Фильтры, резонаторы и генераторы на её основе массово используются в сетях 5G, и их качество в значительной степени определяет конечные характеристики, предельные габариты и стоимость микроволновой аппаратуры. Низкопотери, высокостабильные и подстраиваемые микроволновые электромагнитные диэлектрики — современная международная ключевая технология. На раннем этапе развития микроволновой керамики шла острая конкуренция между США, Японией и Европой, однако затем Япония постепенно заняла явное преимущество. С быстрым развитием мобильной связи третьего поколения и микроволновой передачи данных США, Япония и Европа провели стратегическую корректировку развития этой высокотехнологичной области. По последним тенденциям, США делают стратегическую ставку на нелинейную микроволновую керамику и материалы с высокой диэлектрической проницаемостью; Европа акцентирует материалы для резонаторов фиксированной частоты; Япония опирается на преимущества индустриализации, активно продвигая стандартизацию и повышение качества микроволновой керамики. Сегодня наивысший уровень производства микроволновых материалов и изделий демонстрируют японские Murata, Kyocera, TDK-EPC и американская Trans-Tech.
(5) Индустрия полупроводниковой керамики
Полупроводниковая керамика — класс информационных функциональных керамических материалов, преобразующих влажность, газ, силу, тепло, звук, свет и электричество в электрические сигналы; она очень широко применяется и служит основным базовым материалом технологий интернета вещей: позисторы (PTC), термисторы (NTC), варисторы, газо- и влагочувствительные датчики. По объёму выпуска и стоимости среди полупроводниковых керамических материалов лидируют термочувствительная и варисторная керамика. На международном уровне наиболее передовые технологии и наибольшие объёмы в терморезисторной керамике и приборах имеют японские Murata, Shibaura Electronics, Mitsubishi, TDK-EPC, Ishizuka Electronics, американская VISHAY, немецкая EPCOS: их суммарный годовой выпуск составляет около 60–80 % мирового при высоком качестве и высокой цене. В последние годы зарубежные полупроводниковые керамические приборы развиваются в направлении высоких характеристик, надёжности, точности, многослойного чип-исполнения и масштабирования. Крупные зарубежные компании уже выпустили чип-полупроводниковые керамические приборы на многослойной керамической технологии, ставшие высокотехнологичной продукцией сенсорной отрасли.
3. Текущее состояние развития электронно-керамических материалов и компонентов в Китае
Китай — крупнейшая держава по электронным компонентам: выпуск многих видов электронно-керамической продукции занимает первое место в мире, сформирован ряд конкурентоспособных на международном уровне производственных баз компонентов, а также крупнейший в мире рынок применений. Однако сегодня рынок высокотехнологичных электронно-керамических материалов контролируют в основном японские компании: отечественные материалы лишь частично идут в высокотехнологичные компоненты, преимущественно — в изделия среднего и низкого класса; при внедрении отечественных научных результатов высокого уровня возникают барьеры по сырью, производственному оборудованию и стабильности, поэтому занимаемая доля рынка относительно невелика.
В промышленно-технологическом отношении производственные базы электронной керамики и компонентов в Китае уже достигли значительных масштабов и международно передового уровня производства. В частности, Fenghua Advanced Technology — одна из немногих в мире интегрированных компаний с триединой системой «компоненты — материалы — специализированное оборудование»; Sunlord Electronics обладает явными международными конкурентными преимуществами в чип-индукторах и низкотемпературной сообжигаемой керамике (LTCC); отраслевые лидеры — Chaozhou Three-Circles (Group), Shenzhen Yuyang Technology и другие — также обладают международной известностью и получили поддержку ряда национальных НИОКР-программ. Союз стратегических инноваций в электронных технологиях, созданный под руководством Университета Цинхуа и Fenghua Advanced Technology и объединивший 20 крупных и средних предприятий, исследовательских институтов и вузов, сыграл важную роль в соединении исследований, разработок и промышленности функциональной керамики, чип-компонентов и керамических материалов пассивной интеграции.
(1) Индустрия MLCC
Отрасль MLCC в Китае велика: сформирован ряд крупных конкурентоспособных компаний во главе с Fenghua Advanced Technology и Shenzhen Yuyang Technology, удерживающих позиции в международной конкуренции. Однако с переносом мощностей в материковый Китай ведущими мировыми производителями MLCC — японскими Taiyo Yuden, Murata, Kyocera, TDK-EPC и корейской SEMCO — более половины внутреннего выпуска MLCC сегодня занимают иностранные и совместные предприятия. Одновременно высокотехнологичные MLCC для внутреннего рынка в основном импортируются. Из-за отсутствия собственных прав интеллектуальной собственности и передового технологического оборудования высокоэффективные керамические порошки, электродные пасты и передовое производственное оборудование в больших объёмах зависят от зарубежных поставщиков. С точки зрения рынка потребление MLCC сконцентрировано в Азии — 75 % мирового, из них более половины приходится на Китай. С непрерывной экспансией производства готовой аппаратуры, включая мобильную связь, спрос на MLCC в Китае продолжает быстро расти.
(2) Индустрия чип-индукторов
Китай разрабатывает и производит чип-индукторы и соответствующие материалы с начала 1990-х годов. Сегодня в основном сложилась отрасль индукторов, сочетающая традиционные и новые изделия, обладающая значительным экономическим масштабом и занимающая определённое место на международном рынке — около 20 % мирового выпуска. Shenzhen Sunlord Electronics уже завоевала позиции в международной конкуренции благодаря технологическим преимуществам в материалах и процессах. Однако у отечественных производителей чип-индукторов остаются проблемы: бо́льшая часть продукции ориентирована на потребительскую электронику, тогда как такие базовые компоненты для связи и автомобильной электроники контролируются компаниями Японии, Южной Кореи и китайского Тайваня; ценовые войны на низшем рынке сжимают прибыли отечественных производителей. Мировой спрос на чип-индукторы непрерывно растёт, структура рынка меняется, особенно впечатляет рост в мобильной и беспроводной связи. Производители мобильной аппаратуры, представленной смартфонами, в основном размещены в Китае, однако большинство чип-индукторов для мобильной связи пока поставляется из-за рубежа. Компьютеры и автомобильная электроника — также быстрорастущие области внутреннего спроса на высокотехнологичные чип-индукторы. В ближайшей перспективе дефицит рынка высокотехнологичных чип-индукторов в Китае будет весьма значительным.
(3) Индустрия высокоэффективной пьезоэлектрической керамики
В области высокоэффективной пьезокерамики и компонентов в материковом Китае работает много предприятий, однако большинство из них — малые и средние с преимущественно низкотехнологичной продуктовой структурой. Хотя за последние десятилетия китайские НИОКР по пьезокерамике получили ряд собственных результатов с правами интеллектуальной собственности, общая рыночная конкурентоспособность и технологический уровень отрасли требуют повышения, структура продукции — обновления. С быстрым развитием информационных технологий, новой энергетики, биомедицины и авиакосмической техники будут стремительно подниматься рынки применения новых пьезокерамических приборов, становясь основным телом рынка пьезоэлектрических устройств.
(4) Индустрия микроволновой диэлектрической керамики
В области микроволновой диэлектрической керамики исследования в Китае начались рано, практически одновременно с развитыми странами; на раннем этапе разработки и производство велись главным образом под потребности ключевых микроволновых приборов оборонного заказа. За последнее десятилетие сформировался ряд предприятий определённого масштаба: Wuhan Fingu, Jiali Electronics, Datfook Technology, Shenzhen Sunlord Electronics, Jiangsu Canqin Technology и др. Однако по сравнению с известными международными корпорациями они отстают по технологическому уровню, ассортименту и масштабам производства. Стремительный подъём беспроводных информационных технологий — сетей 5G, беспроводного интернета, сенсорных сетей, спутниковой связи и позиционирования — предъявляет более высокие требования к высокоэффективным микроволновым приборам, и пространство развития огромно.
(5) Индустрия полупроводниковой керамики
Большинство отечественных предприятий полупроводниковой керамики и сенсорных устройств создано в 1990-е годы, основу составляют иностранные и частные компании. Иностранные предприятия — самостоятельно или через совместные предприятия — быстро создали производственные базы на внутреннем рынке, обладают явными технологическими преимуществами, отличными характеристиками продукции и большими объёмами экспорта, занимая доминирующие позиции на высокотехнологичном сегменте внутреннего рынка. В технологическом отношении у частных компаний технологии производства отстают: по сырью, производственному и контрольному оборудованию, управлению качеством сохраняются значительные недостатки, из-за чего отечественная номенклатура однообразна, структура продукции преимущественно средне- и низкотехнологичная и не отвечает потребностям высокотехнологичного рынка. С точки зрения будущего спроса бурное развитие интернета и сенсорных сетей принесёт взрывной рост потребности Китая в полупроводниковых керамических датчиках — впереди значительное пространство развития.
4. Анализ важнейших технологических потребностей электронно-керамических материалов
По мере дальнейшего движения электронных информационных изделий к широкополосности, миниатюризации, интеграции, беспроводности/мобильности и экологичности мультифункционализация, многослойность, чипизация многослойных компонентов и интеграция чип-компонентов становятся магистральными направлениями; эти новые тенденции предъявляют к материалам электронной керамики серию новых требований — мелкокристаллическую микроструктуру, разнообразие функций, высокочастотность и низкие потери электромагнитных характеристик. Соответствующие материалы всё больше становятся узким местом информационных технологий. Ключевые технологические задачи развития электронно-керамических материалов на ближайшие годы включают следующее.
(1) Новые электронно-керамические материалы и ключевые технологии для электронных информационных систем, отвечающие миниатюризации и микроминиатюризации компонентов: технологии получения нанокристаллических материалов, сверхтонкое керамическое плёночное формование; сверхнизкопотери диэлектрические керамики для ключевых микроволновых компонентов малопотребляющих беспроводных/мобильных систем и т. д.
(2 Новые электронно-керамические материалы под характерные частоты мобильной связи нового поколения. С развитием 5G/6G диапазоны связи постепенно движутся от микроволнового к миллиметровому; спрос на новую электронику — особенно керамические диэлектрики — для более высоких частот резко возрастёт, разработка соответствующих материалов и приборов не терпит отлагательств.
(3 Новые материалы для интеграции пассивных компонентов, пассивно-активной интеграции и модульности. Пассивная интеграция на платформе LTCC получит большее пространство развития, а функциональные керамические материалы, совместимые с этой технологией, и техника их сообжига — узкое место, требующее прорыва.
(4 Новые функциональные электронно-керамические материалы для мультифункционализации информационных систем: новые многофункциональные керамические системы с электро-магнито-оптико-тепловым сопряжением и необычными электромагнитными свойствами, а также новые информационно-функциональные керамики со стабильностью и превосходным поведением в сложных внешних полях и экстремальных условиях.
(5 Новые требования предъявляют и другие технические области. В энергетическом материаловедении дальнейшее развитие твёрдооксидных топливных элементов, солнечных батарей и полупроводникового освещения зависит от прорывов в электронно-керамических материалах и технологиях; с подъёмом интернета вещей и сенсорных сетей многочисленные разнообразные датчики требуют новых чувствительных керамических материалов — больше по количеству и выше по характеристикам.
5. Основные проблемы развития отрасли электронной керамики в Китае
Основные проблемы, стоящие сегодня перед отраслью электронной керамики и компонентов Китая, таковы.
(1) Существенно недостаточное общественное внимание
Электронная керамика по значимости в информационно-электронных технологиях уступает лишь полупроводникам, однако внимание общества к ней по сравнению с полупроводниковыми технологиями серьёзно недостаточно. Как отметил президент Murata (China) Хидэтаки Маруяма: «В национальной политике Китай поддерживает чипы и полупроводники, но не оказывает большой поддержки компонентам, поэтому китайские компонентные предприятия развиваются преимущественно самостоятельно». Из-за недостаточных общественных вложений предприятиям не хватает механизмов привлечения высококвалифицированных кадров, НИОКР-потенциал слаб, финансирование недостаточно — трудно отвечать стремительно меняющимся потребностям разработок.
(2) Несовершенство механизма внедрения научных результатов
Отечественные НИОКР по электронно-керамическим материалам распылены по отдельным вузам, институтам и немногим крупным компаниям; в вузах и институтах они разобщены между профильными областями материалов и компонентов с большими различиями акцентов, оторваны друг от друга, недостаёт системных исследований, интегрирующих материалы, технологии и компоненты. Внедрение результатов в производство несвоевременно и недостаточно. Вузы и институты институционально отделены от предприятий, обмен и сотрудничество недостаточны, отсутствует действенный механизм своевременной и эффективной реализации результатов и реального соединения «производства, учёбы и науки». Результаты вузов и институтов часто остаются на лабораторной стадии — без опытных партий и подтверждения серийного производства, а корпоративные НИОКР из-за нехватки аналитического оборудования недостаточно глубоки.
(3) Несовершенство поддержки собственных инноваций отечественной производственной цепочкой
Электронно-керамические материалы занимают средне-верхнее звено цепочки: впереди — сырьё, позади — компоненты. Поскольку технологическое оборудование и стандарты компонентов поступают в основном из-за рубежа, а отечественное сырьё уступает зарубежному по стабильности и повторяемости, масштабное применение китайских электронно-керамических материалов в компонентах сдерживается. Особенно страдают оригинальные материалы: из-за несовместимости с существующими компонентными технологиями им трудно найти применение, из-за чего отечественным материалам и компонентам сложно выйти на лидерские позиции в отрасли.
(4) Требует повышения уровень технологического оборудования серийного производства
Сегодня технологическое оборудование высокотехнологичных электронно-керамических материалов и компонентов в Китае преимущественно импортное. Из-за быстрой смены технологических поколений передовые технологии с трудом проникают в страну, что мешает достижению лидерства в серийном производстве. Так, у отраслевых лидеров керамических пассивных компонентов — Fenghua Advanced Technology, Sunlord Electronics, Yuyang Technology, основных отечественных производителей чип-компонентов, — технологический уровень высокотехнологичной продукции значительно уступает таким международным компаниям, как TDK-EPC и Taiyo Yuden.
6. Стратегические цели и путь развития отрасли электронной керамики
(1) Общий замысел
Дальнейше увеличить вложения в НИОКР электронно-керамических материалов и компонентов; совершить прорыв в высокотехнологичных материалах, передовых технологиях обработки и ключевом оборудовании; ускорить локализацию и собственные инновации всей производственной цепочки «материалы — компоненты», сформировав самостоятельную систему прав интеллектуальной собственности и технологические преимущества; усовершенствовать механизм индустриализации результатов, создать систему НИОКР и производственные базы электронно-керамических материалов международно передового уровня и мировые центры компонентных технологий. Выйти на международное лидерство в ряде направлений: индустриальные технологии сверхтонких MLCC с внутренними электродами из неблагородных металлов и их сегнетокерамики; низкотемпературно-спекаемые высокоэффективные чип-индукторы (MLCI) и их ферриты; высокоэффективная пьезокерамика и новые компоненты; диэлектрическая керамика с высокой плотностью запасаемой энергии и её инженерные технологии; индустриализация микроволновой диэлектрической керамики; полупроводниковая керамика и сенсорные компоненты.
(2) Стратегическая цель
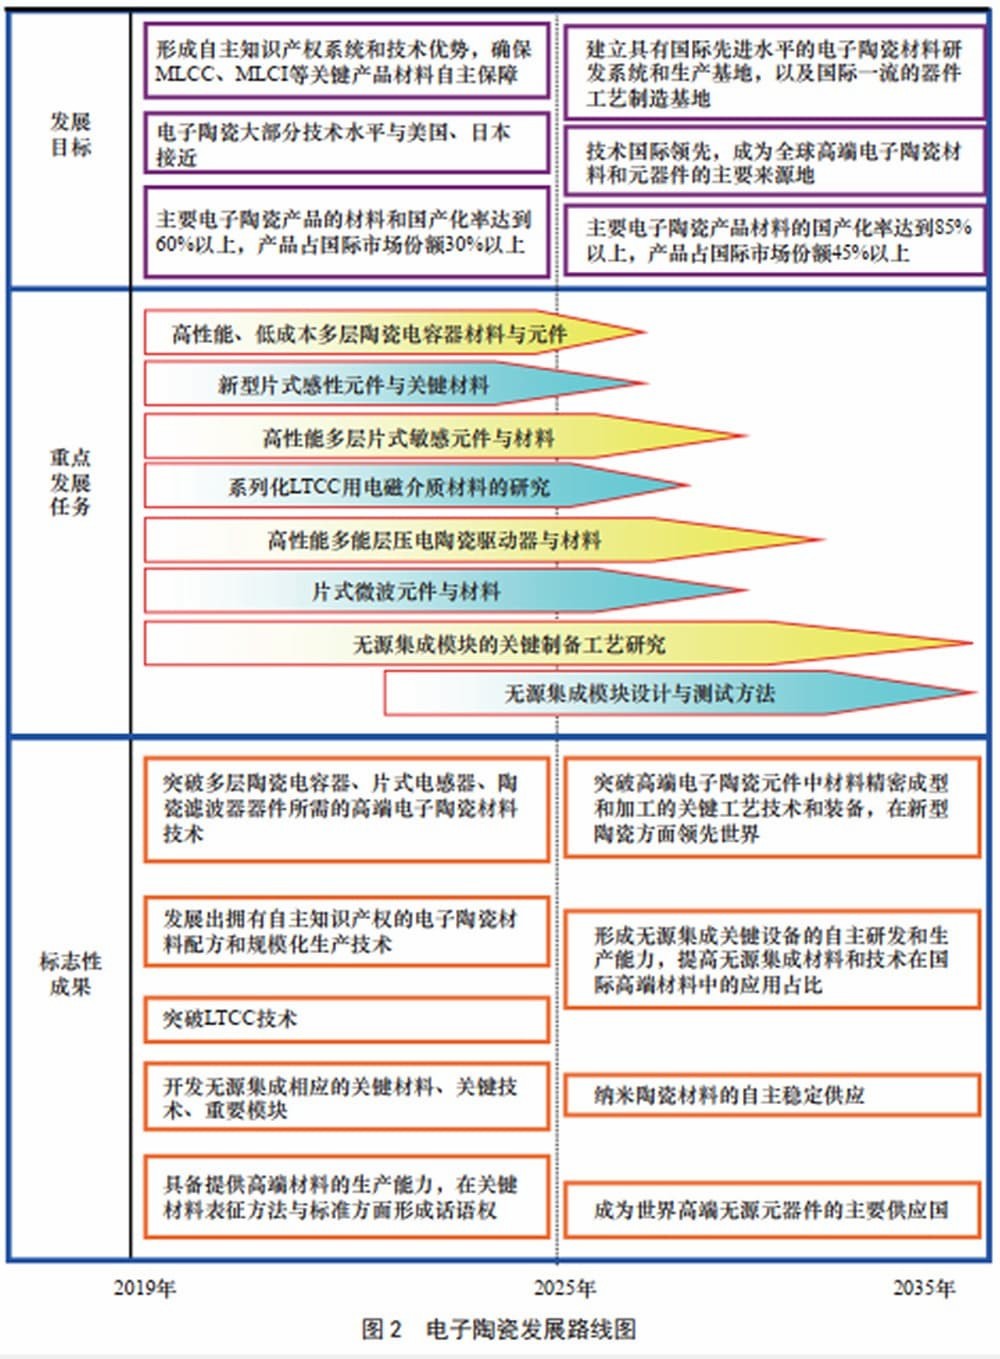
Ориентируясь на насущные потребности информационных и других технологий, усилить поддержку НИОКР и промышленной модернизации электронной керамики, преодолеть ключевые технологии, сдерживающие прогресс отрасли, вывести уровень технологий Китая в мировой авангард. Целевая установка: к 2025 году приблизиться по большинству показателей к США и Японии, к 2035-му стать основным мировым источником высокотехнологичных электронно-керамических материалов и компонентов (рис. 2).
(3) Приоритетные направления
1. Электронно-керамические компоненты и материалы нового поколения
Приоритетный прорыв — высокотехнологичные материалы для массовых пассивных компонентов (MLCC, чип-индукторы, керамические фильтры): разработать собственные рецептуры материалов и технологии серийного производства, сформировать стабильные масштабы выпуска. Ключевые технологии и оборудование точного формования и обработки материалов для высокотехнологичных керамических компонентов; гарантировать самостоятельное и стабильное снабжение ключевыми нанокерамическими материалами для утончённой многослойной керамической технологии; сформировать собственные мощности разработки и производства ключевого оборудования пассивной интеграции.
(1) Высокоэффективные и недорогие материалы и компоненты MLCC. Усилить работу по высокоэффективным стойким к восстановлению керамическим диэлектрическим порошкам и их серийному производству; приоритетные разработки — технологии и оборудование утончённого формования функциональной керамики, спекание нанокристаллической керамики, технологии внутренних электродов сверхтонких многослойных структур.
(2) Новые чип-индуктивные компоненты и ключевые материалы. Усилить высокоэффективные низкотемпературно-спекаемые ферриты, низкодиэлектрические низкопотери керамические порошки и их серийное производство; разработать технологию точной многослойной керамической межсоединений и её оборудование, проектирование разводки миниатюрных микроволновых чип-индукторов.
(3) Высокоэффективные многослойные чип-сенсорные компоненты и материалы. Приоритет — технологии серийного производства высокоэффективных чип-термо-, газо-, влаго-, варисторных и фоточувствительных керамик, технологические процессы и методы характеризации микро-наномасштабных многослойных чип-сенсоров.
(4) Высокоэффективные пьезоэлектрические керамические материалы. Приоритет — чистовое формование и обработка пьезокерамики и их индустриализация; получение и индустриализация высокоэффективных многослойных пьезоматериалов для пьезоэлектрических микропитания; передовые технологии инженеризации и индустриализации высокоэффективных многослойных бессвинцовых пьезокерамик и новых компонентов.
(5) Керамика нового поколения для электромагнитных волн. Для 5G/6G — приоритетные исследования высокочастотной низкопотери микроволновой керамики чип-исполнения и её серийного производства; серийные технологии и оборудование для высокоэффективительных недорогих композитных керамик для электромагнитных волн и их базовых материалов; проектирование, изготовление и серийное производство искусственных чип-структур для электромагнитных волн.
2. Модули пассивной интеграции: ключевые материалы и технологии
Выход пассивной интеграции на стадию практического и промышленного применения в большой степени определяется прорывом технологии LTCC. Хотя разработан ряд пассивных интеграционных технологий с собственными преимуществами, магистральной остаётся LTCC. С одной стороны — оптимизация свойств и методов получения LTCC-материалов для роста доли в высокотехнологичных применениях; с другой — параллельное развитие остальных типов пассивной интеграции с соответствующими ключевыми материалами, технологиями и важными модулями.
(1) Исследования серийных электромагнитных диэлектрических материалов для LTCC. Приоритет — керамические порошки и производственные ленты с серийными значениями диэлектрической проницаемости и магнитной проницаемости, отвечающие требованиям LTCC по свойствам и технологии, для формирования отечественной интеллектуальной собственности в области LTCC-материалов.
(2) Исследования ключевых технологических процессов изготовления модулей пассивной интеграции: толстоплёночные и тонкоплёночные процессы, образование микропор и шликерное заполнение, прецизионная печать проводящих паст, сообжиг керамики и др.
(3) Проектирование и методы испытаний модулей пассивной интеграции: разработка САПР, моделирование и симуляция новых интеграционных структур, проектирование высокоинтегрированных модулей, технологии их тестирования.
7. Политические рекомендации
В области электронно-керамических материалов и компонентов Китая сложилась хорошая промышленно-технологическая база, однако как важный стратегический новый материал высокотехнологичная электронная керамика в своём развитии всё ещё сдерживается рядом ключевых технологий материалов, процессов и оборудования. Для лидирующего развития китайской высокотехнологичной керамической отрасли срочно требуется усиление централизованного стратегического планирования.
(1) Включить пассивные компоненты и ключевые электронно-керамические материалы в общенациональную стратегию развития полупроводниковой отрасли; учредить в национальных крупных НИОКР-программах поддержки микроэлектроники специальный блок по пассивным компонентам; распространить льготные политики государственной поддержки чиповой отрасли на электронную керамику и пассивные компоненты.
(2) Увеличить численность исследователей и финансирование, в целом укрепить НИОКР-потенциал, усилить прямые связи и сотрудничество между научными коллективами; создать комплексный научно-исследовательский центр, опирающийся на исследования новых материалов и обладающий сильной приборной тематикой; выстроить действенный механизм своевременного и эффективного внедрения результатов, реально соединяющий «производство, учёбу и науку».
(3) Централизованно планировать производственную цепочку «электронно-керамические материалы — компоненты» вверх и вниз по потоку; укрепить цепочку сырья для гарантии поставок высокочистых и высокостабильных керамических прекурсоров; активно развивать НИОКР высокотехнологичного технологического оборудования; усиливать собственные инновации в проектировании пассивных компонентов и готовой аппаратуры; форсировать создание соответствующих стандартов.
ТРЕБУЕТСЯ КОНСУЛЬТАЦИЯ ПО МАТЕРИАЛАМ PZT?
Свяжитесь с инженерным отделом для расчета характеристик и поставки образцов.